
국내 50억·해외 50억, 거주자냐 비거주자냐에 상속세 8.5억이 갈립니다
비거주자 세무를 전문으로 하다 보면 해외 재산의 상속세 문의도 자주 받습니다. 거주자냐 비거주자냐에 따라 상속세가 완전히 달라지기 때문입니다.
한국과 해외에 합쳐서 100억원의 재산이 있어도, 상속이 열리는 시점에 어느 쪽으로 판정되느냐에 따라 세금이 억 단위로 갈립니다. 이번 글에서는 그 차이가 실제로 얼마나 되는지 구체적인 숫자로 보여 드리겠습니다.
1. 사례: 홍길동씨의 상황
2026년 8월, 80대 남성 홍길동씨가 상속세를 대비하기 위해 정택스플랜을 찾아오셨습니다. 한국의 상속세율이 워낙 높다 보니 평생 힘들게 모은 자산이 세금으로 사라지지 않을까 걱정하고 계셨습니다.
홍길동씨의 상황은 이렇습니다.
- 국내 재산 50억원, 해외 재산 50억원 (총 100억원)
- 현재 거주하는 국가에는 상속세가 없음
- 앞으로 한국에 거주하는 것도, 해외에 거주하는 것도 모두 가능한 상황
향후 상속이 발생하는 시점에 홍길동씨가 거주자로 분류되는지 비거주자로 분류되는지에 따라 상속세는 크게 달라집니다.
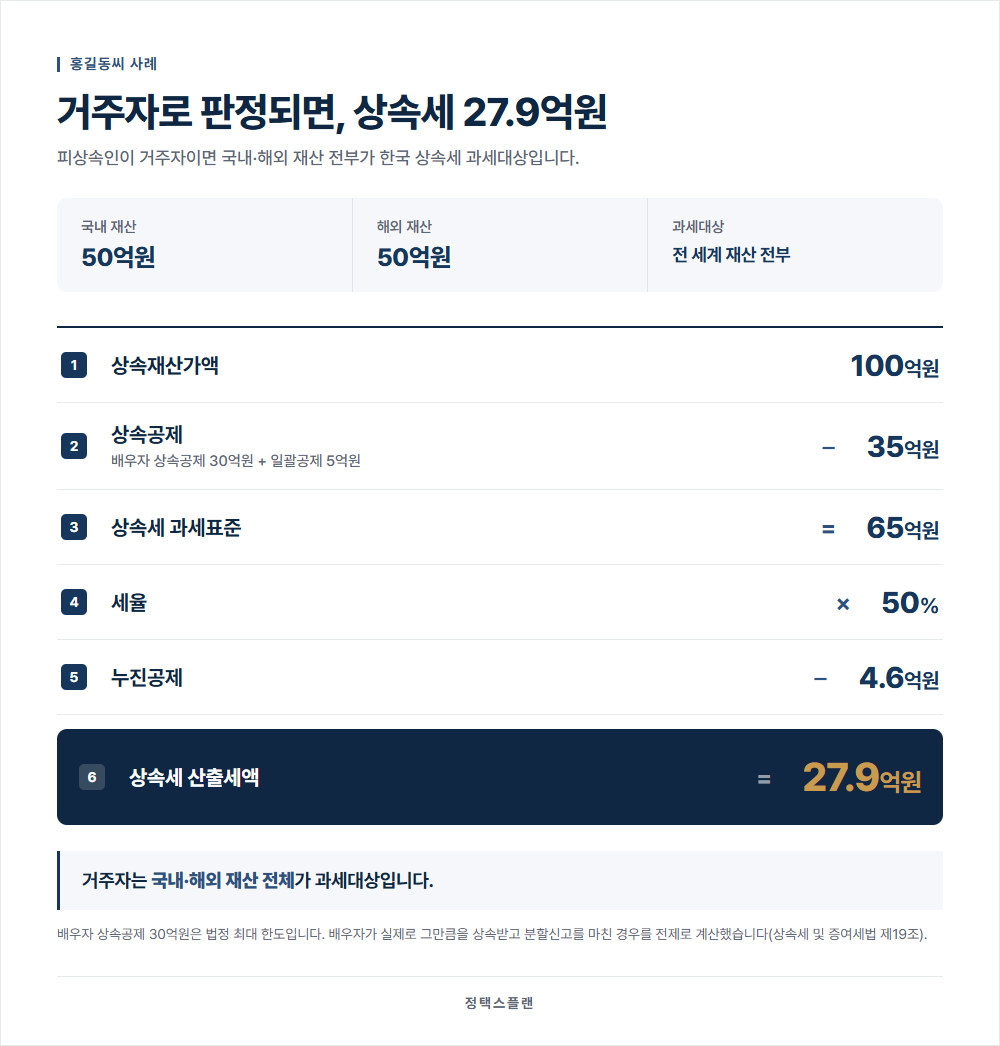
2. 거주자로 분류되는 경우: 상속세 27.9억원
홍길동씨가 거주자로 분류되면 전 세계 재산 전부에 한국 상속세가 부과됩니다. 해외 재산 50억원도 그대로 과세 대상에 들어옵니다.
상속세 및 증여세법 제3조 【상속세 과세대상】
- 피상속인이 거주자인 경우: 모든 상속재산
- 피상속인이 비거주자인 경우: 국내에 있는 모든 상속재산
계산은 다음과 같습니다.
- 상속재산가액: 100억원
- 상속공제: 35억원 (배우자 상속공제 30억원 + 일괄공제 5억원)
- 상속세 과세표준: 65억원
- 세율: 50%
- 누진공제: 4.6억원
- 상속세 산출세액: 27.9억원
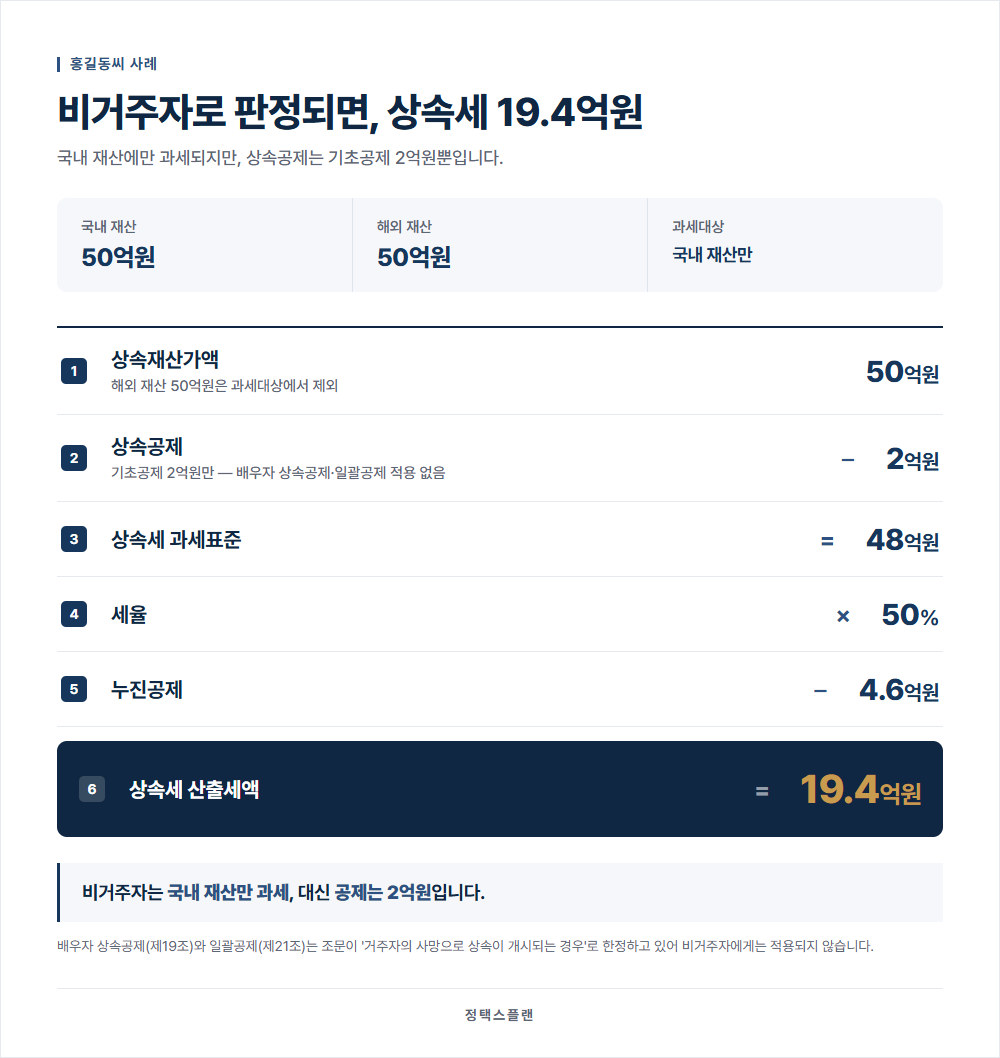
3. 비거주자로 분류되는 경우: 상속세 19.4억원
홍길동씨가 비거주자로 분류되면 국내 재산 50억원에 대해서만 상속세가 부과됩니다. 해외 재산 50억원은 한국 상속세 과세 대상에서 빠집니다.
대신 상속공제를 2억원밖에 받지 못합니다.
기초공제 2억원은 거주자와 비거주자 모두에게 적용되지만(제18조), 배우자 상속공제와 일괄공제는 조문이 “거주자의 사망으로 상속이 개시되는 경우”로 못 박고 있어 비거주자에게는 적용되지 않기 때문입니다.
상속세 및 증여세법 제21조 【일괄공제】
① 거주자의 사망으로 상속이 개시되는 경우에 상속인이나 수유자는 제18조와 제20조제1항에 따른 공제액을 합친 금액과 5억원 중 큰 금액으로 공제받을 수 있다.
계산은 다음과 같습니다.
- 상속재산가액: 50억원
- 상속공제: 2억원
- 상속세 과세표준: 48억원
- 세율: 50%
- 누진공제: 4.6억원
- 상속세 산출세액: 19.4억원
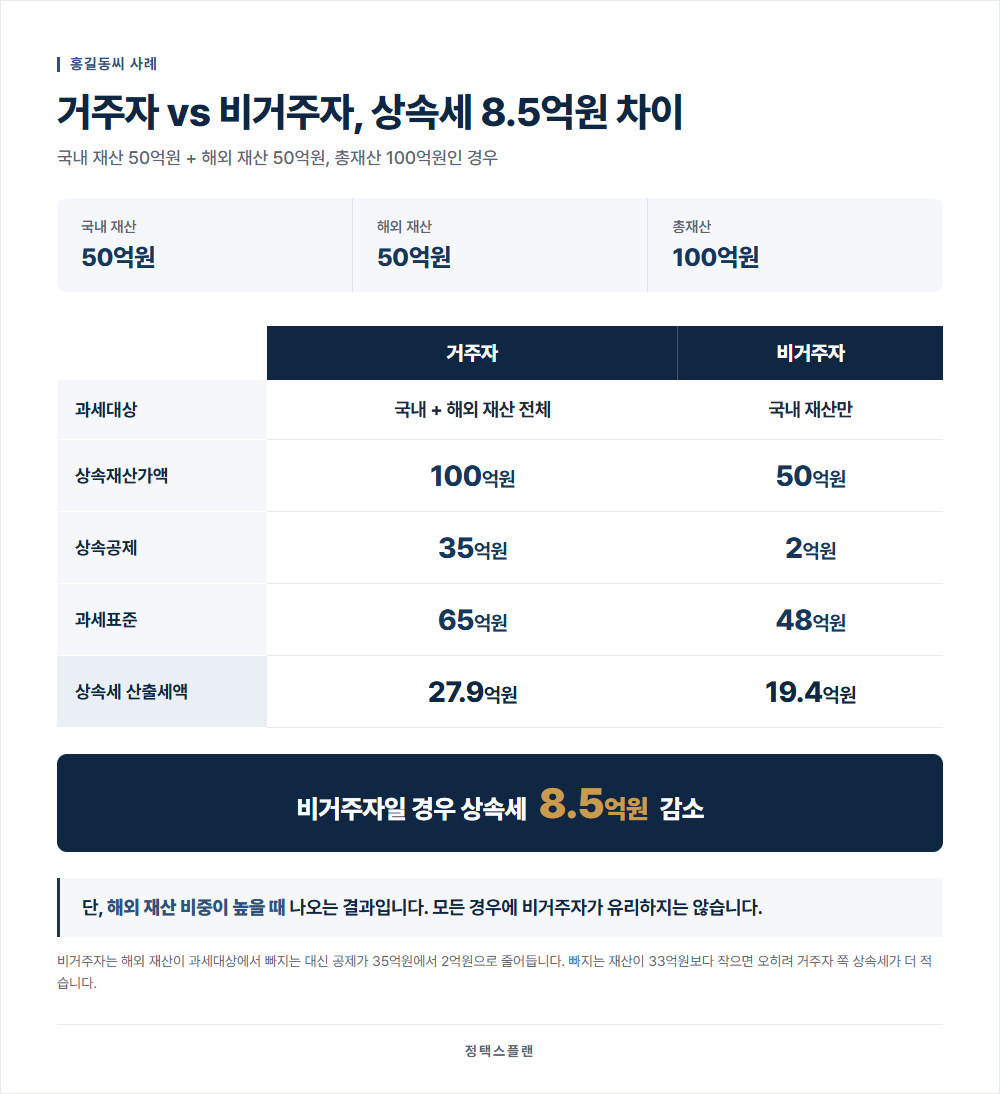
4. 나란히 놓고 보면
| 구분 | 거주자 | 비거주자 |
|---|---|---|
| 과세 대상 | 국내 + 해외 재산 전체 | 국내 재산만 |
| 상속재산가액 | 100억원 | 50억원 |
| 상속공제 | 35억원 | 2억원 |
| 과세표준 | 65억원 | 48억원 |
| 산출세액 | 27.9억원 | 19.4억원 |
거주자인 경우와 비교하면, 비거주자인 경우 상속세가 8.5억원이나 줄어듭니다.
5. 그렇다면 비거주자가 항상 유리할까요?
그렇지 않습니다. 이번 사례에서 차이가 크게 벌어진 것은 해외 재산 비중이 절반이나 되기 때문입니다.
비거주자는 해외 재산이 과세 대상에서 빠지는 대신 공제가 35억원에서 2억원으로 줄어듭니다. 곧 빠지는 재산이 33억원보다 작으면 비거주자 쪽이 오히려 불리해집니다. 해외 재산이 10억원, 20억원 수준이라면 거주자로 인정받는 편이 상속세가 더 적을 수 있습니다.
즉 거주자와 비거주자 중 어느 쪽이 유리한지는 각자의 재산 구성에 따라 전부 다릅니다. 일반론으로 답이 정해져 있는 문제가 아닙니다.
6. 결론
거주자·비거주자 판단은 굉장히 애매한 영역입니다. 체류일수 하나로 끝나지 않고 가족·직업·자산의 소재 같은 생활관계 전반을 종합해 판단하며, 체류일수 계산 자체도 오해가 많습니다. 그런데 이 애매한 판정 하나에 상속세가 억 단위로 갈립니다.
지금 점검해 보실 질문 세 가지를 남겨 드립니다.
- 내 재산 중 해외에 있는 비중이 얼마나 되는가?
- 그 비중을 감안할 때 거주자와 비거주자 중 어느 쪽이 유리한가?
- 유리한 쪽으로 인정받을 만한 생활관계와 자료가 갖춰져 있는가?
거주자·비거주자 지위는 상속이 열리기 직전에 급히 만들 수 있는 것이 아닙니다. 체류 일정, 가족의 거주지, 자산의 소재를 연 단위의 긴 시간을 두고 정리해 두어야 합니다.
거주자·비거주자 판정과 상속세 대비에 도움이 필요하신 분은 정택스플랜으로 상담을 요청해 주세요.
자주 묻는 질문
- 거주자와 비거주자는 상속세 과세 범위가 어떻게 다른가요?
- 돌아가신 분이 거주자이면 국내외 모든 상속재산에 한국 상속세가 부과되고, 비거주자이면 국내에 있는 상속재산에만 부과됩니다(상속세 및 증여세법 제3조). 해외 재산이 많을수록 이 차이가 커집니다.
- 비거주자는 상속공제를 얼마나 받을 수 있나요?
- 원칙적으로 기초공제 2억원만 받습니다. 배우자 상속공제(제19조)와 일괄공제 5억원(제21조)은 조문이 '거주자의 사망으로 상속이 개시되는 경우'로 한정하고 있어 비거주자에게는 적용되지 않습니다.
- 상속세만 놓고 보면 비거주자가 항상 유리한가요?
- 아닙니다. 비거주자는 과세 대상에서 빠지는 해외 재산이 큰 대신 공제가 2억원으로 줄어듭니다. 해외 재산 비중이 낮으면 오히려 거주자가 상속세가 적을 수 있어, 어느 쪽이 유리한지는 재산 구성에 따라 달라집니다.